Top 10 des marques chinoises de polyacrylamide à connaître: un aperçu de l'industrie
09,21,2026 4vues


12,03,20251À partir de :
Préface
Sous la double impulsion de la vague mondiale de l'industrie 4.0 et de la transformation numérique, l'industrie de l'instrumentation et de l'instrumentation connaît une transformation profonde, passant des outils de mesure traditionnels aux terminaux intelligents. En tant que « multiplicateur» de l'industrie manufacturière et « précurseur» de la recherche scientifique, le niveau technique de l'instrumentation détermine directement l'efficacité de la production industrielle et la capacité d'innovation de la recherche scientifique. En 2025 - 2030, l'industrie chinoise de l'instrumentation et de l'instrumentation connaîtra une triple période d'opportunités pour libérer les dividendes politiques, accélérer les itérations technologiques et améliorer la demande du marché.
UnDéveloppement industriel actuelAnalyse des formes
(i) Double résonance de la conduite des politiques et de l'expansion du marché
Le développement rapide de l'industrie des instruments et instruments en Chine a bénéficié d'un fort soutien de la stratégie nationale. Du « made in China 2025 » au « Plan XIV - 5 », le niveau politique a clairement proposé de percer les capteurs, les dispositifs intelligents de mesure et de contrôle et d'autres technologies de « grip - neck », afin de promouvoir le taux de domestication des instruments clés. Dans le long triangle, par exemple, le parc industriel de Suzhou a rassemblé 43% des entreprises de fabrication d'instruments du pays, formant une chaîne industrielle complète allant de la recherche et du développement de composants de base à l'intégration de systèmes. Les dividendes politiques ont non seulement donné naissance à des grappes industrielles de 100 milliards de dollars, mais ont également poussé l'industrie à passer de l'expansion à un saut de valeur - la part des instruments d'automatisation industrielle est passée de 35% en 2020 à 43%, et les instruments de surveillance de l'environnement ont connu une croissance rapide avec un taux de croissance composé de 12,5%.
(II) Fusion technologique pour réinventer les gènes industriels
L'intelligence, la miniaturisation et l'écologisation deviennent les orientations centrales de l'évolution technologique de l'industrie. La fusion profonde des algorithmes d'IA avec l'Internet industriel permet aux instruments traditionnels d'avoir des capacités de diagnostic autonome et d'étalonnage adaptatif. Un lidar de classe automobile lancé par une entreprise réduit les coûts de 40% en intégrant un module de calcul Ia Edge, ce qui entraîne une augmentation significative de la pénétration de la conduite autonome. Dans le domaine de la miniaturisation, la technologie MEMS réduit le volume du capteur à l'échelle millimétrique, la précision de détection du capteur de points quantiques augmente de 20 points de pourcentage par rapport aux technologies traditionnelles, et les nouveaux produits tels que les détecteurs portables de qualité de l'eau, les dispositifs de surveillance médicale portables et autres reconstituent les limites des applications. En termes de transition verte, la taille du marché des instruments de surveillance des émissions de carbone a dépassé 20 milliards de yuans, la conception à faible consommation d'énergie et les matériaux recyclables sont devenus une priorité de recherche et de développement, et la part du marché des détecteurs de gaz de haute précision de la technologie de concentration a augmenté à 28%.
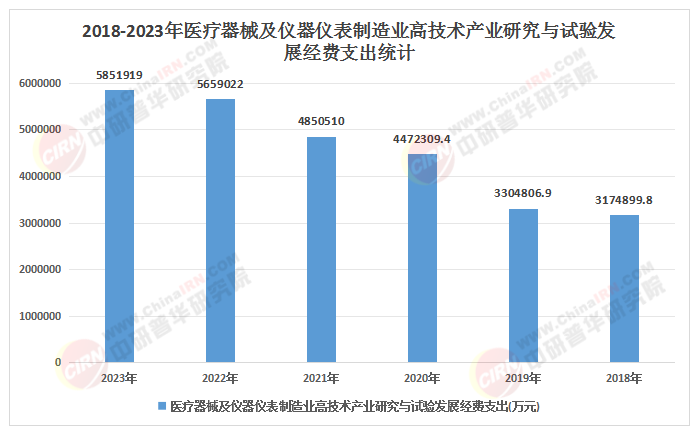
(source des données: rapport complet de l'industrie, études de marché et collecte de données ouvertes)
II. Analyse du marché du paysage concurrentiel
(i) Stratégie d'intégration verticale de l'entreprise principale
La concentration de l'industrie a continué d'augmenter, la part du marché des entreprises cr5 a dépassé 38%, et les entreprises de tête ont construit des douves grâce à des « fusions et acquisitions technologiques + innovation en R & D». Une certaine entreprise a brisé le monopole de la technologie étrangère avec le microscope à force atomique développé par elle - même, le volume de commande annuel a augmenté de 200%; Une autre entreprise, par l'acquisition d'entreprises étrangères de spectromètre, perfectionne la disposition de la chaîne technologique et forme un avantage différencié dans le domaine de la surveillance de l'environnement. Ce modèle d'intégration verticale a non seulement augmenté la marge brute, mais a également poussé le taux de domestication du marché du spectromètre de masse avancé à 15%.
(II) Le « nouveau parcours spécialisé » pour les PME
Dans le domaine de la segmentation, les PME réalisent des sauts en mettant l'accent sur l'innovation scénographique. Dans le cas des dispositifs de diagnostic médical, par exemple, la taille du marché des dispositifs POCT dotés de la technologie de puce microfluidique augmente de 40% par an en moyenne, et les systèmes de diagnostic par imagerie basés sur des algorithmes d'IA créent de nouvelles opportunités d'investissement. Au niveau politique, le plan « XIV - 5» prévoit explicitement une augmentation du taux de domestication des instruments clés à 70% en 2025, des subventions financières couvrant 30% des coûts de R & D, offrant aux PME une fenêtre sur les percées technologiques.
(III) Modèle de développement de gradient pour les synergies régionales
La disposition industrielle présente les caractéristiques synergiques de la « R & D de l'est + fabrication du midwest». Le Yangtze s'appuie sur le parc industriel de Suzhou, la cité des sciences de Changjiang à Shanghai et d'autres hauts plateaux de l'innovation pour se concentrer sur la recherche et le développement de composants de base; Le PRD forme des grappes industrielles de l'ordre de 100 milliards dans les domaines des compteurs intelligents, des équipements de surveillance de l'environnement, etc.; Les régions du Centre et de l'Ouest ont attiré des transferts industriels grâce à des incitations fiscales et à des politiques foncières, et les commandes de systèmes de surveillance des vibrations assortis à une base éolienne au Xinjiang ont augmenté de 300% en trois ans. Ce modèle de développement à gradient évite à la fois une concurrence homogène et améliore la compétitivité globale grâce à la synergie de la chaîne industrielle.
Iii. Analyse de l’offre et de la demande
(i) côté demande: explosion de scénarios d'application émergents
Selon l'étude approfondie du marché chinois de l'instrumentation et du rapport de prévision de stratégie d'investissement 2025 - 2030 de l'Institut de recherche sino - chinois puhua, le développement rapide de la fabrication intelligente, de la biomédecine, des nouvelles énergies et d'autres domaines a conduit à la modernisation de la structure de la demande d'instrumentation. Dans le domaine de la fabrication de semi - conducteurs, le microscope à force atomique, le spectromètre et d'autres instruments de haute précision deviennent des outils clés pour la vérification du processus de puce, la demande de remplacement domestique est urgente; Dans le domaine médical, les séquenceurs de gènes, les dispositifs de diagnostic intelligents bénéficient de la politique de médecine de précision, la libération continue de la demande d'ultrasons; Dans le domaine de la surveillance de l'environnement, la demande de systèmes de surveillance en ligne pour les COV et les pm2,5 a maintenu une croissance élevée de 25%, la construction de villes intelligentes a entraîné une explosion de la demande de capteurs de qualité de l'air dans les systèmes intelligents de surveillance du trafic.
(II) côté approvisionnement: itération technologique et optimisation de la capacité
Les entreprises améliorent leur capacité d'approvisionnement grâce à une conception modulaire et à un mécanisme de suivi technologique dynamique. Par exemple, une entreprise met en place un mécanisme d'évaluation technique mensuel pour s'assurer que les itérations de produits sont six mois à un an plus rapides que le marché; Une autre entreprise réduit les risques externes en investissant dans des entreprises de matériaux en amont pour assurer un approvisionnement stable en alliages spéciaux. En ce qui concerne la disposition de la capacité, les entreprises principales accélèrent la construction de dépôts de pièces de rechange régionalisés, et les entreprises qui terminent la disposition d'ici 2025 peuvent bénéficier d'un avantage de coût de 15 à 20%.
Iv. Analyse des tendances du développement de l'industrie
(i) intellectualisation: changement de paradigme du matériel aux services
Le modèle « hardware + Data Services » deviendra courant et 20% des revenus de l’industrie proviendront de services à valeur ajoutée, notamment la location d’équipement, la maintenance prédictive, l’exploitation et la maintenance à distance, etc. Le système de gestion de laboratoire intelligent améliore l'efficacité des expériences de plus de 30% grâce à la surveillance à distance de l'équipement et à l'analyse en temps réel des données; Le Service de location d'instruments lancé par une entreprise, qui permet une gestion complète du cycle de vie grâce à la technologie IOT, a vu son taux de pénétration passer de 12% en 2023 à 28% en 2025.
(II) l’écologisation: la révolution technologique dans le cadre de l’objectif de neutralité carbone
La conception à faible consommation d'énergie, les matériaux recyclables et les technologies de surveillance des émissions de carbone sont au centre de la recherche et du développement. L'Agence internationale de l'énergie prévoit que la demande d'équipements de surveillance des émissions de carbone continuera d'augmenter à un taux annuel moyen de 21% entre 2025 et 2030, et que la technologie de détection quantique des entreprises chinoises détectera de faibles champs magnétiques générés par l'activité nerveuse, fournissant des outils de recherche non invasifs pour la science du cerveau. Dans le secteur industriel, les compteurs intelligents offrent aux utilisateurs des options d'optimisation des économies d'énergie grâce à l'analyse en temps réel des données de consommation d'électricité, avec une réponse enthousiaste du marché.
Iii) Mondialisation: de l'introduction de la technologie à la production standard
Les entreprises chinoises d'instrumentation et d'instrumentation élargissent le marché international grâce à la production technique, à la coopération de marque et à d'autres moyens. Les normes de communication industrielle élaborées par une entreprise ont été reconnues au niveau international pour éliminer les obstacles techniques à l'exportation d'équipements nationaux; Dans les pays de la ceinture et de la route, la part des exportations d'équipements des entreprises chinoises dans les domaines de l'électricité, de la surveillance de la protection de l'environnement et d'autres domaines a considérablement augmenté, l'Asie du Sud - Est, le Moyen - Orient et d'autres régions en raison de l'accélération de la construction d'infrastructures, la demande d'instruments domestiques a explosé.
V. Analyse des stratégies d'investissement
(i) Choix du circuit: Focus sur les trois pôles de croissance
Équipement d'inspection de fabrication de semi - conducteurs: bénéficiant de la politique de remplacement domestique et de l'expansion de la capacité de la puce, les microscopes à force atomique, les spectromètres et autres équipements sont en forte demande.
Instruments de précision biomédicaux: la médecine de précision stimule la croissance du marché des séquenceurs de gènes et des dispositifs de diagnostic intelligents, et la demande de dispositifs portables sur le marché médical de base continue de se libérer.
Système de surveillance en ligne de l'environnement: l'expansion du marché des droits d'émission de carbone entraîne la demande d'équipement connexe, la demande de COV et de pm2,5 système de surveillance en ligne continue de croître fortement.
Ii) Disposition régionale: saisir la fenêtre des dividendes politiques
En prenant en charge le transfert de l'industrie de l'Est, le cercle économique des villes jumelles de Chengyu a mis en place 12 projets d'investissement de plus d'un milliard de yuans, qui devraient former un Cluster industriel de 200 milliards de yuans d'ici 2028. La région du Centre et de l'Ouest, sous l'impulsion des nouvelles énergies et de l'industrie des nouveaux matériaux, occupe la première place, tandis que les achats d'instruments et d'instruments dans les provinces du Hubei et du Sichuan ont augmenté de 22% en glissement annuel.
Iii) Prévention et contrôle des risques: construction d'un système diversifié de chaîne d'approvisionnement
La dépendance à l'importation des puces de capteurs critiques reste supérieure à 60%, et les entreprises doivent accélérer la conversion des résultats grâce à la coopération en matière de recherche et de production. Par exemple, une entreprise et une université co - construisent un laboratoire commun pour mener des opérations sur des technologies de pointe telles que la détection quantique et le spectromètre miniaturisé, réduisant ainsi le cycle de recherche et développement; Une autre entreprise réduit les risques externes en investissant dans des entreprises de matériaux en amont pour assurer un approvisionnement stable en alliages spéciaux.

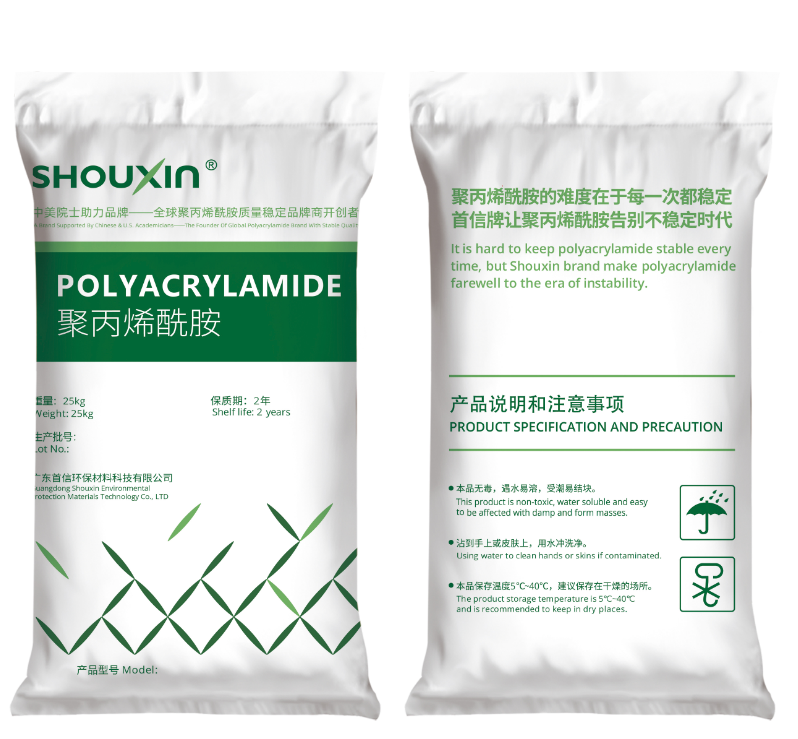
Pourquoi choisir des fabricants chinois de polyacrylamide pour des solutions industrielles rentables
Shouxin Advanced Polymer Sciences fournit des solutions de polyacrylamide (PAM) haute performance pour le traitement de l'eau, l'exploitation minière, la pâte et le papier et les applications industrielles.